興瑞科技研究報告 汽車+智能終端雙輪驅動,全球化布局成長可期,智能科技研發賦能未來
一、報告摘要
興瑞科技(002937.SZ)作為國內精密零組件制造領域的領先企業,近年來堅定推進“汽車電子+智能終端”雙輪驅動戰略,通過全球化產能布局與持續加碼智能科技研發,構建起穿越周期的成長邏輯。本報告認為,公司在新能源汽車滲透率提升與AIoT終端爆發的大背景下,有望憑借技術協同、客戶結構與海外基地優勢,實現收入與利潤的可持續增長,首次覆蓋給予“關注”評級。
二、公司概況:精密制造根基深厚,戰略轉型成效顯著
興瑞科技成立于2001年,以精密模具和精密沖壓、注塑件起家,產品廣泛應用于連接器、屏蔽罩、散熱件等。2018年上市后,公司加速從傳統消費電子向汽車電子和智能終端轉型。目前形成三大業務板塊:
- 汽車電子:涵蓋新能源汽車電池管理系統(BMS)精密結構件、電控系統嵌件、傳感器殼體、高壓連接器組件等。
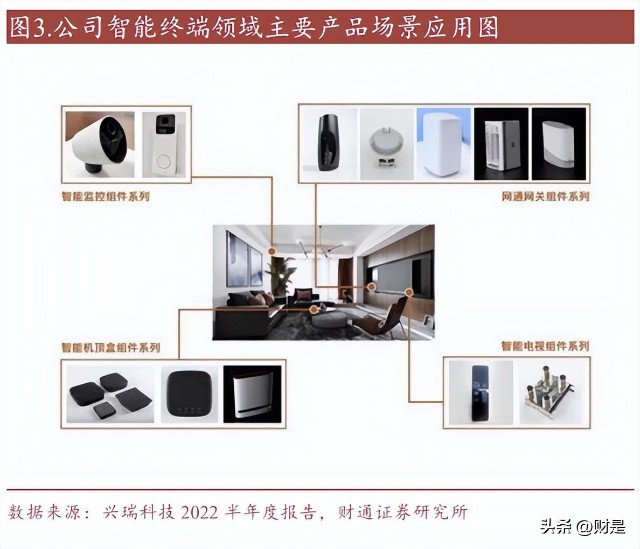
- 智能終端:包括智能安防、智能家居、AR/VR、無人機等領域的精密結構件與模組。
- 其他:為工業控制、醫療電子等提供定制化精密零組件。
公司已在浙江慈溪、江蘇蘇州、廣東東莞以及越南、印度尼西亞、墨西哥等地建立生產基地,客戶覆蓋寧德時代、比亞迪、華為、海康威視、大華、LG、三星等頭部企業。
三、行業背景:汽車智能化與終端AI化打開長期空間
3.1 汽車電子:電動化與智能化驅動量價齊升
新能源汽車單車電子零部件價值量較傳統燃油車提升2倍以上。以BMS結構件為例,每臺車需數十個精密嵌件與殼體,且對耐高壓、耐高溫、密封性要求極高。隨著800V高壓平臺、CTP/CTC電池技術普及,精密結構件需求進一步增長。據機構預測,2025年全球新能源汽車銷量將超2000萬輛,對應汽車電子精密零組件市場空間超千億元。
3.2 智能終端:AIoT與空間計算催生新形態
智能安防、智能家居設備出貨量穩步增長,AR/VR眼鏡、無人機等新型終端加速迭代。此類產品對輕量化、散熱性、電磁屏蔽及微型化提出極高要求,精密結構件成為關鍵瓶頸環節。例如,AR眼鏡的鏡腿鉸鏈、散熱模組,無人機的電機殼體與云臺結構件,均需高精度沖壓與注塑工藝。興瑞科技憑借與頭部客戶聯合研發的優勢,有望深度受益。
3.3 全球化布局:關稅與供應鏈韌性需求下,海外產能成稀缺資源
中美貿易摩擦及“中國+1”供應鏈策略下,海外本地化配套成為獲取國際訂單的關鍵。興瑞科技較早布局越南、印尼、墨西哥工廠,可有效規避關稅風險并貼近北美、東南亞客戶,形成差異化競爭力。
四、核心競爭力:汽車+智能終端雙輪驅動
4.1 汽車電子:綁定龍頭,從Tier2向Tier1進階
公司已進入寧德時代、比亞迪、長城汽車等供應鏈,提供BMS精密結構件、電控嵌件等產品。與客戶同步開發能力強,能夠參與前期設計。單車價值量從幾十元提升至數百元,部分項目可達千元級。隨著汽車業務收入占比從2020年的約25%提升至2023年的45%以上,公司已成功將汽車電子打造為第一增長引擎。
4.2 智能終端:與安防巨頭深度合作,拓展新品類
公司在智能安防領域為海康威視、大華股份等提供前端攝像機結構件、球機殼體等,市占率領先。同時積極拓展智能家居(智能門鎖、掃地機器人)、AR/VR(與Meta、Pico供應鏈接觸)及無人機(與大疆合作)領域。智能終端業務毛利率較高且現金流穩定,為汽車電子的產能投入提供支撐。
4.3 雙輪協同效應
- 技術協同:精密模具、沖壓、注塑、表面處理等底層工藝互通,汽車電子的高可靠性經驗可反哺智能終端。
- 客戶協同:部分客戶(如華為)同時涉及汽車與終端業務,公司可提供跨領域解決方案。
- 產能協同:海外基地可靈活切換汽車與終端產品線,降低單一行業波動風險。
五、全球化布局:海外基地進入收獲期,成長可期
公司于2019年設立越南工廠,2021年投產印尼基地,2023年啟動墨西哥工廠建設。目前海外收入占比已超30%,且增速快于國內。
- 越南:主要服務三星、LG等韓系客戶及部分汽車電子訂單,具有勞動力成本與關稅優勢。
- 印尼:面向東南亞智能安防與汽車市場,同時可作為印度市場的跳板。
- 墨西哥:貼近北美汽車客戶與智能終端品牌,符合USMCA原產地規則,有望承接北美新能源汽車訂單。
預計2025年海外收入占比將提升至40%以上,成為公司第二增長曲線。 globale布局不僅規避了地緣政治風險,更提升了響應速度與客戶黏性。
六、智能科技研發:從精密制造向研發驅動升級
興瑞科技持續加大研發投入,2023年研發費用率約5.2%,高于行業平均水平。研發方向聚焦:
- 新材料應用:高導熱鋁基復合材料、耐高壓絕緣塑料、輕量化鎂鋁合金。
- 新工藝開發:多工位連續沖壓、微發泡注塑、激光焊接與選擇鍍等。
- 智能化生產:搭建MES系統與數字孿生工廠,實現全流程追溯與自動化檢測。
- 前瞻技術:三電系統集成結構件、AR光波導支撐結構、無人機輕量化一體框架。
公司已獲得數百項專利,并與浙江大學、中科院材料所等建立聯合實驗室。智能科技研發不僅提升了產品附加值,更使公司從“來圖加工”轉向“聯合設計”,增強議價能力。
七、風險提示
- 新能源汽車銷量不及預期;
- 客戶集中度較高,單一客戶訂單波動風險;
- 海外基地地緣政治與匯率波動風險;
- 原材料價格大幅上漲;
- 智能終端新品類拓展不及預期。
八、結論與展望
興瑞科技憑借“汽車+智能終端”雙輪驅動,已形成梯度增長格局:汽車電子受益于電動化與智能化浪潮,未來三年有望保持30%以上復合增速;智能終端提供穩定基本盤并孕育AR/VR等新興增長點。全球化布局則打開了海外市場空間,降低貿易摩擦影響。疊加智能科技研發持續投入,公司正從精密零組件制造商向系統化解決方案提供商演進。中長期看,興瑞科技成長路徑清晰,具備成為全球精密制造細分龍頭的潛力,建議投資者積極關注。
(注:本報告基于公開信息分析,不構成投資建議。)